东星医疗财务异动背后 销售费用骤降与实控人支出激增的合规性拷问
东星医疗(以下简称“公司”)的财务数据引发市场广泛关注。招股书及公开披露信息显示,公司在报告期内出现销售费用率显著下降、同期实际控制人个人支出大幅攀升的异常现象,市场质疑其存在通过第三方代垫成本、甚至商业贿赂以粉饰业绩的嫌疑。作为专业财务咨询视角的分析,本文旨在梳理关键异动指标,探讨潜在的财务合规风险及监管关注要点。
一、异常信号:销售费用骤降与实控人支出激增的背离
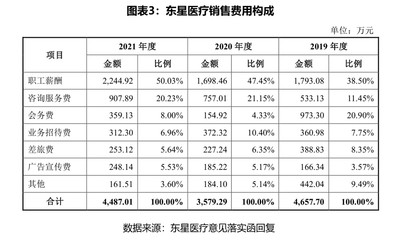
财务数据显示,东星医疗在冲刺上市的报告期内,销售费用占营业收入的比例呈现快速下降趋势,由前期的较高水平骤降至显著低于同行业可比公司的均值。与此公司实际控制人及其关联方的个人账户支出、对外投资及消费性支出却出现大幅增长。这一“一降一增”的现象,在财务逻辑上极不寻常。
正常情况下,医疗设备或耗材企业的销售费用(尤其是市场推广费、会务费、经销商服务费)与收入增长呈正相关。销售费用率异动下降,可能意味着:要么公司产品竞争力发生根本性提升、销售效率大幅改善(需极强证据支撑);要么存在体外循环,即本该由公司承担的成本被第三方(如经销商、关联方)代为垫付,从而人为压低报表费用、虚增利润。
二、第三方代垫成本的常见路径与识别线索
在拟IPO企业中,通过第三方代垫成本是较为隐蔽的财务操纵手段。典型路径包括:
- 经销商或关联方承担市场推广活动费用:公司组织学术会议、科室会,实际费用由经销商先行支付,公司不计入销售费用,后续通过提高出厂价或返利方式隐性补偿。
- 实控人个人账户支付员工奖金或提成:部分销售人员薪酬中与业绩挂钩的提成,通过实控人个人卡或关联方账户发放,不体现在公司职工薪酬中,降低销售费用——职工薪酬科目。
- 利用体外公司承担差旅、招待费用:实控人控制的非并表主体支付销售人员差旅、业务招待费用,换取公司“服务采购”名义后的资金回流。
从财务咨询核查角度,需重点关注:销售费用中“市场推广费”“会务费”的明细及对应活动真实性;销售人员人均薪酬与同行业、自身业绩匹配度;实控人及关联方银行流水是否与经销商、供应商存在频繁、大额、无商业实质的资金往来;经销商是否替公司支付费用而合同未约定。
三、商业贿赂嫌疑与收入真实性风险
医疗行业是商业贿赂高发领域。若销售费用骤降同时伴随收入快速增长,财务顾问需高度警惕:公司是否通过第三方(如经销商、咨询公司)以“咨询费”“推广费”名义向终端医院或医生进行利益输送,而相关费用未在公司账面体现,形成账外资金循环。实控人个人支出激增,若资金最终流向医院关键人员或采购决策者,则可能构成商业贿赂,不仅导致发行上市受阻,更可能引发刑事责任。
审核问询中,监管机构通常会要求发行人:
- 说明销售费用率持续下降的合理性,对比同行业公司逐项分析;
- 披露实控人及其近亲属、关联方银行账户的大额收支明细及用途;
- 穿透核查主要经销商、推广服务商的股东背景、资金流水,确认是否与发行人及实控人存在关联关系或利益安排;
- 取得终端医院关于无商业贿赂、返利等情形的确认函(虽证明力有限,但仍是必要程序)。
四、财务咨询应对与合规建议
对于东星医疗及类似情形的企业,财务咨询机构应建议:
- 全面自查销售费用完整性:从经销商返利、市场推广活动、销售人员薪酬三个维度追查是否存在体外支付。抽取大额会务合同、签到表、发票、付款凭证,验证活动真实性与费用归属。
- 实控人资金流水专项审计:取得实控人及其配偶、子女、控制的其他企业报告期内全部银行账户流水(含注销账户),逐笔核查达到重要性水平的支出与收入,重点关注与客户、供应商、员工、医院人员的资金往来。
- 经销商及推广服务商穿透:通过企查查、工商内档、访谈等方式核验其实际控制人、注册地址、员工人数、纳税情况,判断是否为“空壳”公司或仅为过账通道。
- 补充确认销售费用归属期:若发现应由公司承担的费用被第三方代付,应及时进行会计差错更正,补记相关费用及负债,并充分披露。
- 建立反商业贿赂内控:制定明确的商业行为准则,禁止任何形式的账外回扣、贿赂,对销售费用实行预算与报销两条线管理,内部审计定期抽查费用真实性。
东星医疗销售费用骤降与实控人支出激增的矛盾现象,形成了强烈的财务舞弊“红旗”预警。在注册制下,监管对体外循环、第三方代垫、商业贿赂采取零容忍态度。财务咨询专业人士应当协助企业正视问题,穿透资金链路、还原真实成本费用。对于投资者而言,此类财务异常往往是业绩注水的先兆,需高度警觉。若企业无法提供令人信服的合理解释与审计证据,其上市进程乃至持续经营均将面临实质性障碍。诚信与合规,方是医疗企业长远发展的基石。
如若转载,请注明出处:http://www.sh-xiufeng.com/product/50.html
更新时间:2026-09-23 18:24:21